新闻
-
马斯克“时代诊断”背后:中国企业的机会在哪里?
发布时间:2026/10/06
2026年9月,人民日报新媒体独家对话马斯克,围绕中美关系、人工智能与人类未来展开了一场极具信息密度的访谈。这场对话之所以值得中国企业界认真研读,不在于马斯克给出了多少“精准预言”,而在于他以一个...
-
#软银押注的韩国旅游科技独角兽Yanolja再冲美股:AI叙事能否撑起90亿美元估值?
发布时间:2026/10/06
**核心要点:** -Yanolja拟二度冲击纳斯达克IPO,曾寻求90亿美元估值,较软银2021年投资时67亿美元估值溢价约三分之一 -2025年营收9740亿韩元(约7.3亿美元),同比增长11%,但消费者业务营业利润暴跌67% ...
-
以快跨代:2026 一加游戏大会正式举办,三大游戏护城河技术跨越式升级
发布时间:2026/09/28
9 月 28 日,主题为「以快跨代」的 2026 一加游戏大会正式举办。这是一加连续第三年举办游戏大会,也是技术迭代力度最大的一届。一加中国区品牌总经理刘宝有宣布,一加将带来三大游戏护城河技术的跨越式升级:185...
-
10月秋糖:抢滩“新鲜零食”千亿赛道,10号馆中华厅解锁“鲜改”增长密码
发布时间:2026/09/22
当“配料表干净”成为年轻人下单前的最后一道检查,当保质期从“数月”被压缩到“3~7天”,当购物中心的明档窗口飘出现烤坚果的香气,以新鲜标准重塑产品研发、终端门店运营与供应链体系,休闲食品行业正在经历一场深...
-
荣耀收官!2026“联盛医药杯”北京预选赛闭幕,健康生活接力继续
发布时间:2026/09/14
9月12日晚,2026年“全民健身 健康中国”第十四届中国职工篮球联赛“联盛医药杯”(北京市预选赛)闭幕式暨颁奖典礼在北京Moment篮羽馆举行。经过近一个月角逐,来自首都各行业的16支职工队伍完成全部赛程,甲乙两个级别冠...
#软银押注的韩国旅游科技独角兽Yanolja再冲美股:AI叙事能否撑起90亿美元估值?
发布时间:2026/10/06 新闻 浏览:24
**核心要点:**
-Yanolja拟二度冲击纳斯达克IPO,曾寻求90亿美元估值,较软银2021年投资时67亿美元估值溢价约三分之一
-2025年营收9740亿韩元(约7.3亿美元),同比增长11%,但消费者业务营业利润暴跌67%
-核心逻辑从“旅行超级应用”转向“AI+旅游科技基础设施”,对标甲骨文
-累计融资近20亿美元,投资方包括软银愿景基金、GIC、Booking Holdings
##从汽车旅馆论坛到旅游科技巨头
韩国旅行平台Yanolja正筹备第二次冲击纳斯达克上市。这家由李秀真于2006年创立的公司,最初只是一个汽车旅馆评测论坛,如今已发展为集旅行超级应用与酒店管理SaaS于一体的旅游科技集团。
2021年,软银愿景基金二号以17亿美元收购Yanolja近25%股份,成为第一大股东,当时估值达67亿美元。2024年公司首次尝试赴美上市,寻求最高90亿美元估值,较软银投资时溢价约三分之一。但受IPO市场整体低迷、公司盈利转亏等因素影响,上市计划未能落地。
如今,李秀真正考虑第二次冲击美股。他在首尔江南区总部接受采访时表示:“2024年尝试过上市,但当时市场对我们价值的判断,和我们自身的认知存在很大分歧。”
##双引擎商业模式:高流量低利润vs高利润低固定成本
Yanolja的营收结构呈现明显的二元特征:
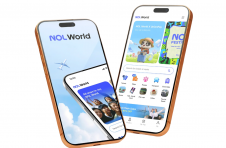
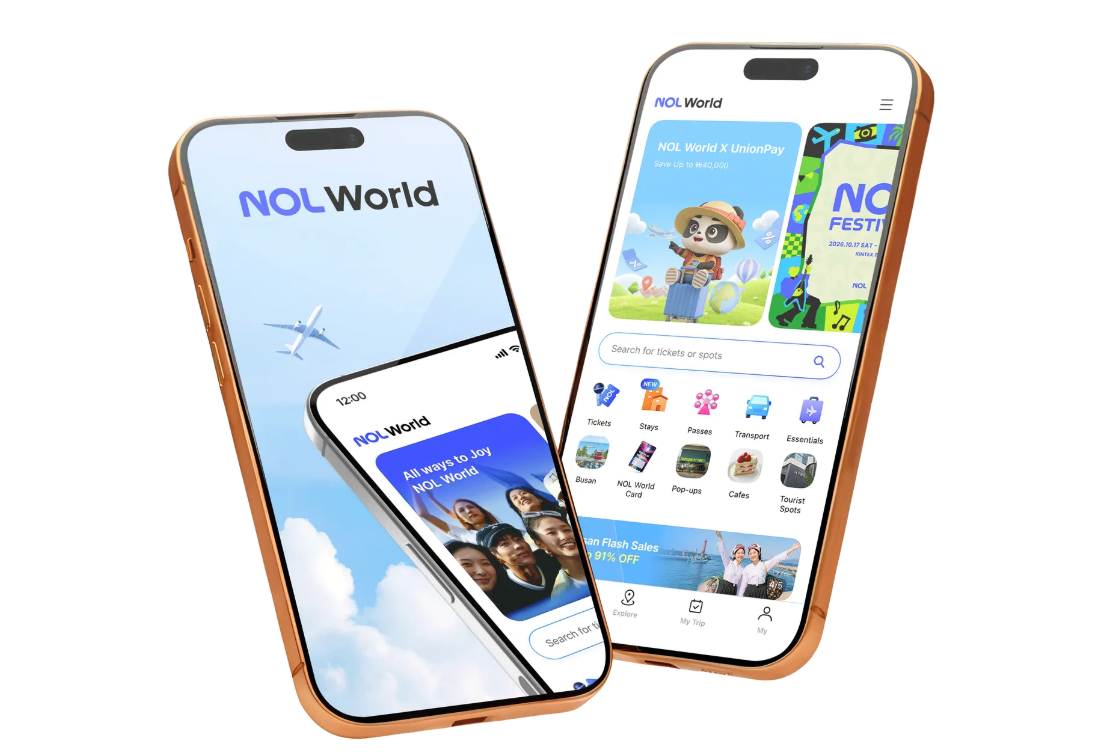
**消费者业务(超级应用NOL):**2025年贡献总营收的71%。NOL应用月活跃用户达540万,以20-30岁注重性价比的韩国年轻人为主,提供酒店预订、机票、K-pop演唱会门票等服务。Yanolja从酒店预订中抽取最高10%佣金,其他消费收取固定服务费。但为抵御Agoda、Trip.com及本土竞争对手Yeogi Eottae的竞争,公司持续加码营销与折扣,导致该部门2025年营业利润暴跌67%,降至200亿韩元。
**企业软件业务(云酒店管理系统):**2025年营收同比增长28%,达2920亿韩元,营业利润率21%。全球200个国家和地区的超过4万家酒店、汽车旅馆和度假村使用其系统,收入来自订阅费、交易手续费、硬件销售与维护服务费,固定成本极低。李秀真的目标是取代甲骨文,成为全球营收最高的旅游科技服务商。
2025年公司总营收9740亿韩元(约7.3亿美元),同比增长11%;净亏损从上年2660亿韩元收窄至300亿韩元。2026年上半年仍处亏损,但营收增长14%至5020亿韩元。公司预计盈利水平将从今年下半年起逐步回升。
##AI叙事:数据护城河与产品落地
在AI投资热潮下,Yanolja正将自身重新定位为旅游科技AI企业。公司每年投入7000万美元研发AI基础设施,已推出两款核心产品:
-**Y-Price:**通过自主AI智能体,基于NOL应用搜索量等全生态实时数据,为酒店、航空公司提供动态定价策略,可自动调整价格,无需人工审核。
-**AI NOLI:**对话式旅行助手,可规划完整行程,涵盖酒店预订、交通出行到观光活动。
李秀真表示,Yanolja同时掌握C端应用和B2B软件两端数据,自称拥有全球旅游业最大的数据池且是唯一持有者。“Yanolja掌握了全部数据。我们是唯一拥有这种端到端数据的企业。”
贝恩公司驻首尔合伙人裴贞熙指出,Yanolja同时布局市场供需两端,是其区别于全球及本土竞争对手的核心优势。“掌握同一笔交易的供需两端,才能让原始数据真正转化为对价格、时机与用户需求之间关联的深度洞察。”
首尔庆熙大学教授徐元锡认为,Yanolja具备成为全球旅游AI领军企业的三大战略优势:自有旅行数据、垂直整合的旅行解决方案,以及全球化SaaS平台。
##资本路径与退出压力
Yanolja累计融资近20亿美元,投资方除软银外,还包括新加坡政府投资公司(GIC)和Booking Holdings。两年前分析师曾预计,此次上市融资额约为4亿美元,用于招募AI人才及推进并购。
尽管李秀真未明言,但此次上市也将为部分长期投资者提供退出渠道。在IPO市场逐步回暖、AI概念持续升温的背景下,Yanolja能否以AI叙事说服华尔街,将成为其二次冲击上市的关键。
##风险因素
-**盈利压力:**消费者业务利润大幅下滑,整体尚未实现盈利,AI基础设施投入持续拖累业绩
-**竞争加剧:**Trip.com、Yeogi Eottae等对手均在布局AI旅行工具,甲骨文在B2B赛道同样推进AI自动化
-**估值分歧:**2024年IPO尝试因市场估值与公司预期存在较大分歧而落空,当前市场环境虽有改善,但分歧是否消弭仍待观察
-**成长背景与风格:**李秀真出身贫寒,行事重速度轻审慎,这种“先行动、后思考”的风格既是Yanolja快速崛起的关键,也可能在规模化阶段带来管理挑战
—
**结语:**Yanolja的故事本质上是两种估值逻辑的切换——从“韩国旅行超级应用”到“全球旅游AI基础设施”。前者受制于低利润、高竞争的消费互联网天花板;后者则寄托于数据护城河与AI产品化的想象空间。华尔街是否买单,将决定这家软银重仓的韩国独角兽能否最终登陆纳斯达克。